Temps de lecture estimé : 7 minutes
Points clés à retenir
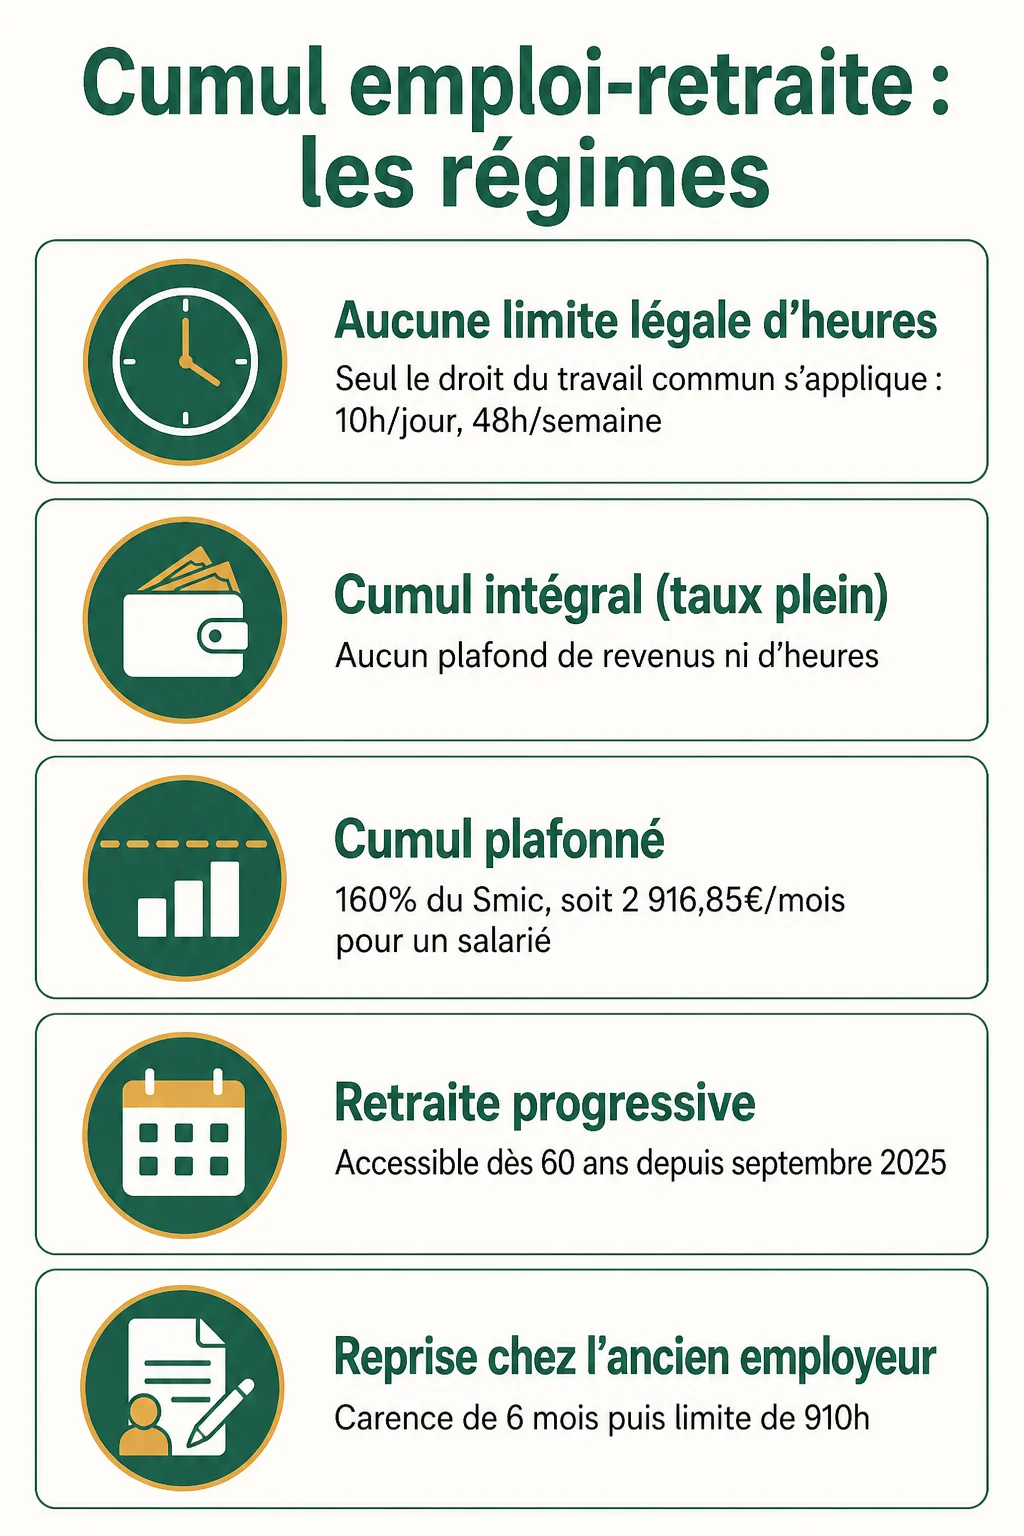
- Aucune limite légale d’heures, seul le revenu cumulé est plafonné
- Cumul intégral (taux plein) : aucun plafond de revenus ni d’heures
- Cumul plafonné : 160% du Smic soit 2 916,85 €/mois pour un salarié
- Retraite progressive accessible dès 60 ans depuis septembre 2025
- Reprise chez l’ancien employeur : carence 6 mois puis limite de 910h
Combien d’heures peut-on travailler quand on est retraité
La question revient sans cesse dans les groupes Facebook de seniors actifs et sur les forums d’anciens cadres reconvertis en consultants : combien d’heures peut-on travailler en retraite sans risquer de perdre sa pension ? On va pas se mentir, la réponse surprend la plupart des gens : il n’existe aucune limite légale d’heures spécifique au régime de retraite.
La seule limite qui s’applique est celle du droit du travail commun, la même que pour n’importe quel salarié : 10 heures par jour et 48 heures par semaine. Un retraité peut théoriquement enchaîner les missions à ce rythme, du lundi au samedi, sans qu’aucun texte retraite ne l’en empêche.
Ce qui est encadré, c’est le revenu cumulé, pas le temps passé au travail. C’est exactement le genre de nuance qu’on n’apprend pas en école de commerce, et qui piège pas mal de retraités persuadés qu’ils doivent compter leurs heures alors que c’est leur fiche de paie qu’il faut surveiller.
Cumul emploi-retraite intégral : travailler sans limite
Le cumul emploi-retraite intégral est le scénario le plus confortable. Il s’adresse à ceux qui ont liquidé l’ensemble de leurs régimes de retraite, de base et complémentaires, en ayant atteint le taux plein — par la durée de cotisation ou par l’âge.
Dans ce cas précis, aucun plafond de revenus ni d’heures ne s’applique. Un ancien directeur commercial qui repart en mission de conseil à 63 ans, taux plein en poche, peut facturer autant qu’il veut, aussi longtemps qu’il veut. Sur le papier c’est séduisant, et dans les faits, ça l’est pour ceux qui remplissent les conditions.
Un point mérite d’être précisé : si l’idée est de reprendre chez son ancien employeur, un délai de 6 mois s’impose avant la reprise. Ce délai vaut quel que soit le régime de cumul choisi ensuite, intégral ou plafonné.
Cumul emploi-retraite plafonné : quand le revenu est limité
Le second cas de figure concerne ceux qui partent en retraite anticipée ou sans avoir atteint le taux plein. Là, le cumul devient plafonné, et le calcul mérite d’être posé noir sur blanc pour éviter les mauvaises surprises.
Pour un salarié, le plafond correspond à 160 % du Smic, soit 2 916,85 € brut par mois en 2026, ou au dernier salaire d’activité perçu avant le départ — c’est la formule la plus favorable au retraité qui s’applique.
Concrètement, ça donne quoi ? Prenons deux anciens commerciaux qui touchaient 3 200 € brut avant leur départ. Le premier part à taux plein et bascule en cumul intégral : il peut retravailler sans limite de revenu. Le second part en retraite anticipée sans taux plein : sa pension plus ses revenus d’activité ne pourront pas dépasser 2 916,85 € brut mensuels, sous peine de voir sa pension réduite à due proportion du dépassement.
Ce plafond ne concerne pas que les salariés du privé. Les indépendants, les professions libérales et les fonctionnaires ont chacun leur propre plafond, avec des règles de calcul qui divergent sensiblement d’un statut à l’autre.
La retraite progressive pour réduire son temps de travail
À l’inverse du cumul, la retraite progressive vise ceux qui veulent lever le pied avant l’arrêt complet. Le dispositif permet de toucher une fraction de sa pension tout en travaillant à temps partiel, entre 40 % et 80 % d’un temps plein.
Pour visualiser le mécanisme du cumul emploi-retraite et ses différentes formules, cette vidéo de Nexem détaille les grands principes du dispositif actuel.
Les conditions d’accès demandent d’avoir 60 ans et 150 trimestres d’assurance retraite, tous régimes confondus. La fraction de pension versée est calculée en miroir du temps partiel choisi : un salarié qui passe à 60 % d’un temps plein touche 40 % de sa pension en complément de son salaire réduit.
La vraie nouveauté à retenir date de septembre 2025 : l’âge d’accès a été abaissé à 60 ans pour tous les régimes, alors qu’il variait auparavant selon les caisses. J’aurais aimé avoir cette info quand je démarrais mes premières missions de conseil senior. Beaucoup de gens éligibles l’ignorent encore et continuent à travailler à plein temps par méconnaissance du dispositif.
Reprendre une activité chez son ancien employeur
Revenir travailler chez l’employeur qu’on vient de quitter est un cas à part, encadré plus strictement que le reste. Le délai de carence de 6 mois évoqué plus haut est une obligation stricte, sans exception.
Passé ce délai, une seconde limite s’applique spécifiquement à cette situation : 910 heures ou 260 demi-journées de travail chez le même employeur pendant les six mois qui suivent la reprise. C’est l’un des rares cas où une véritable limite d’heures existe dans le droit de la retraite, contrairement à la règle générale exposée en ouverture.
En cas de dépassement de ce seuil, la sanction est immédiate : la pension est suspendue tant que le cumul reste supérieur au plafond de revenus applicable, fixé à 48 060 € annuels dans cette configuration précise.
Sur le papier c’est séduisant de reprendre là où on connaît déjà les dossiers et les équipes, mais cette règle mérite d’être anticipée avant de signer le nouveau contrat.
Ce qui change pour les fonctionnaires et indépendants
Chaque statut a ses propres seuils, et confondre les régimes est l’erreur la plus fréquente que j’observe chez les anciens salariés du privé qui conseillent aujourd’hui des indépendants.
| Statut | Plafond applicable | Montant 2026 |
|---|---|---|
| Salarié privé | 160 % du Smic ou dernier salaire | 2 916,85 €/mois |
| Artisan, commerçant | 50 % du PASS | 24 030 €/an |
| Profession libérale réglementée | 100 % du PASS | 48 060 €/an |
| Fonctionnaire (avant 67 ans) | Forfait fixe | 7 000 €/an |
Pour les fonctionnaires, le plafond de droit commun combine un tiers de la pension et un forfait de 8 198,10 €. Mais entre l’âge légal et 67 ans, un plafond spécifique de 7 000 € annuels s’applique aux revenus cumulés avec la pension ; au-delà, l’excédent est réduit de moitié.
Les artisans et commerçants restent sous un plafond de 24 030 € par an, sauf implantation en zone de revitalisation rurale, où le seuil grimpe à un PASS entier (48 060 €) — un détail que peu de conseillers mentionnent spontanément.
Les conséquences sur les droits à la retraite
Dernier point, et pas des moindres : que devient l’argent cotisé pendant cette activité de retraité ? En cumul intégral classique, les cotisations versées ne génèrent aucun nouveau droit à pension. On cotise, mais la pension déjà liquidée ne bouge plus.
La réforme des retraites a toutefois introduit une seconde pension, encore peu connue et rarement expliquée clairement dans la presse spécialisée. Elle permet d’acquérir 5 % du PASS par an, soit 2 403 €, dans la limite d’un plafond à vie de 4 806 €. C’est exactement le genre de truc qu’on n’apprend pas en école de commerce, et qui change la donne pour qui reprend une activité plusieurs années après son départ.
Sur le papier c’est séduisant, mais le plafond reste modeste comparé aux cotisations versées sur plusieurs années de cumul intégral. Une réforme du cumul emploi-retraite est par ailleurs annoncée pour 2027, ce qui pourrait rebattre les cartes sur ces montants. Dans mon expérience, mieux vaut vérifier sa situation chaque année auprès de sa caisse plutôt que de se fier à des règles qui peuvent bouger d’ici là — et c’est justement ce nombre d’heures qu’on peut travailler en retraite qui reste, lui, la seule vraie liberté du dispositif.